

Valutazione dell'assicurazione d'arte per la scultura asiatica: l'USPAP che regge
Valutazione dell'assicurazione d'arte per la scultura asiatica: l'USPAP che regge
Una perizia assicurativa d'arte stabilisce il valore di sostituzione utilizzato dall'assicuratore per fissare i limiti di copertura e liquidare i sinistri. Quel numero in genere è superiore a quello che il tuo pezzo otterrebbe all'asta, quindi il processo richiede credenziali, Standard uniformi di pratica di valutazione professionale (Perito conforme a USPAP) e aggiornamenti periodici. Cerca le designazioni ASA, ISA o Appraisers Association of America prima di assumere qualcuno.
Caratteristiche principali
- L'utilizzo di una valutazione obsoleta può portare a un rendimento significativamente inferiore per la perdita totale se i valori di mercato sono cambiati rispetto all'ultimo rapporto.
- Le sole credenziali non sono sufficienti; i periti devono essere conformi all'USPAP e avere esperienza dimostrata in specifiche categorie d'arte asiatiche per produrre valutazioni difendibili.
- Gli assicuratori si affidano principalmente alle valutazioni del valore di sostituzione, che includono l'approvvigionamento al dettaglio e il margine del rivenditore, a differenza delle stime di mercato o di liquidazione.
- Una documentazione adeguata, comprese descrizioni dettagliate, foto di alta qualità, provenienza e vendite comparative, è essenziale per supportare un processo di richiesta senza intoppi.
- Le polizze dei proprietari di casa spesso non sono all'altezza poiché sublimitano la copertura per articolo, quindi la pianificazione degli articoli e l'utilizzo di floater dedicati al valore di sostituzione corretto prevengono la sottoassicurazione.
Sommario
Valutazione dell'assicurazione d'arte rispetto al valore equo di mercato: perché i numeri differiscono
Le valutazioni assicurative e le valutazioni di rivendita rispondono a domande diverse e mescolandole lascia i collezionisti sottoassicurati. Il valore di sostituzione è il costo per acquistare un pezzo comparabile al dettaglio, in condizioni simili, in questo momento. In genere è il più alto tra i tipi di valutazione comuni, perché i prezzi al dettaglio includono i margini del rivenditore, i tempi di approvvigionamento e la realtà che potrebbero essere necessari mesi per individuare un pezzo corrispondente.
Il valore equo di mercato stima ciò che un acquirente disponibile pagherebbe un venditore disponibile, non sotto pressione, nel mercato più comune dell’articolo. Il valore di liquidazione presuppone una vendita forzata o affrettata, spesso all'asta con una scadenza ravvicinata, e si colloca al livello più basso dei tre.
Ecco perché il divario è importante nella pratica:
- Un Ganesha in bronzo del XIX secolo potrebbe avere un valore di sostituzione superiore a quello che otterrebbe al giusto valore di mercato.
- In una liquidazione forzata, lo stesso pezzo potrebbe fruttare molto meno del giusto valore di mercato.
- Se la tua polizza è programmata al valore equo di mercato anziché al valore di sostituzione, una richiesta di risarcimento per perdita totale paga meno di quanto costerebbe sostituire il pezzo.
Gli assicuratori pianificano gli incassi al valore di sostituzione proprio perché sono obbligati a risanarti, non solo a coprire un prezzo minimo.
Scelta di un perito che il tuo assicuratore accetterà effettivamente
Nessuna licenza federale disciplina i periti di proprietà personale negli Stati Uniti, quindi le credenziali svolgono il lavoro che altrimenti farebbe una licenza. Sia gli assicuratori che l'IRS considerano le designazioni ASA, ISA e Appraisers Association of America come un segnale operativo di competenza, abbinato al rispetto degli standard uniformi di pratica di valutazione professionale. Un perito senza formazione USPAP può produrre un documento che sembra professionale e viene comunque rifiutato durante un reclamo.
Callout statistico: Non esiste alcuna licenza governativa per i periti di proprietà personale a livello nazionale. Le credenziali e la conformità USPAP sono gli standard sostitutivi su cui fanno affidamento gli assicuratori.
La struttura delle tariffe conta tanto quanto le credenziali. I periti legittimi addebitano tariffe orarie o forfettarie; una commissione basata su una percentuale legata al valore assegnato costituisce un conflitto di interessi e una violazione dell'etica secondo l'USPAP. Prima di assumere, chiedi direttamente:
- Sei conforme a USPAP e puoi mostrare i registri attuali della formazione continua?
- Qual è la vostra struttura tariffaria e la metterete per iscritto prima dell'inizio dei lavori?
- Hai mai valutato pezzi comparabili (bronzi del sud-est asiatico, sculture dell'Himalaya, incisioni di templi)?
- Il rapporto indicherà la sua destinazione d'uso come copertura assicurativa?
Qualsiasi esitazione su quest’ultima domanda è un segnale di allarme da cui vale la pena allontanarsi.
Cosa rientra in un rapporto di valutazione assicurativa difendibile
Gli assicuratori e i periti dei sinistri cercano una struttura specifica e un rapporto in cui mancano pezzi può bloccare una richiesta di risarcimento per settimane. A valutazione assicurativa difendibile include:
- Descrizione dettagliata di ciascun pezzo: tecnica, dimensioni, produttore o attribuzione ed età.
- Fotografie ad alta risoluzione da più angolazioni, compresi eventuali danni o riparazioni.
- Note sulle condizioni documentare l'usura esistente, le perdite o i restauri precedenti.
- Storia della provenienza, rintracciando la proprietà fin dove i documenti lo consentono.
- Comparabili di mercato che mostra le vendite recenti di pezzi simili al dettaglio.
- Una metodologia dichiarata spiegare come il perito ha raggiunto il valore.
- Dichiarazione d'uso prevista la conferma che il rapporto riguarda la copertura assicurativa, non la rivendita.
- Firma, numero di licenza o designazione e data di entrata in vigore.
Per i pezzi danneggiati i periti documentano anche la diminuzione residua, ovvero come la riparazione e il restauro influiscono sul valore di mercato del pezzo anche dopo che i lavori di conservazione sono stati completati. Una statua che è stata riparata professionalmente raramente ritorna al suo valore precedente al danno, e un buon rapporto lo dice esplicitamente.
Suggerimento professionale: Richiedi il report sia in formato PDF che stampato e conserva una copia fuori sede o nell'archivio cloud. Se la tua casa ha subito un incendio o un'alluvione, la perizia è spesso l'unica prova di ciò che possedevi.
Pianificazione, floater e perché le politiche dei proprietari di case non sono all'altezza
Una polizza standard per i proprietari di case non è concepita per le belle arti e la maggior parte dei collezionisti non lo scopre finché non presenta un reclamo. Le politiche ordinarie spesso portano sottolimiti compresi tra $ 1.000 e $ 2.500 per articolo, indipendentemente dal valore effettivo del pezzo. Una testa di pietra Khmer da $ 15.000 che si trova sotto un sottolimite di $ 2.000 significa che assorbirai tu stesso il resto della perdita.
La pianificazione di un articolo o l'aggiunta di un floater dedicato alle belle arti risolve tale lacuna allegando il valore di sostituzione stimato direttamente alla polizza. Questo è il meccanismo utilizzato dagli assicuratori per:
- Imposta limiti di copertura individuali per pezzo invece di un tetto massimo generale per i “beni personali”.
- Estendi la copertura ai rischi che le polizze dei proprietari di casa spesso escludono, come rotture accidentali durante la movimentazione o danni durante il trasporto.
- Riduci le controversie al momento del reclamo, poiché l'importo del rimborso è stato concordato in anticipo anziché negoziato dopo una perdita.
Una valutazione forte supporta un'affermazione più fluida, ma non è immune da contestazioni. Gli assicuratori possono contestare una valutazione se gli elementi comparabili sembrano scarsi, il perito non dispone di credenziali pertinenti o il rapporto è obsoleto rispetto alle attuali condizioni di mercato. Più il rapporto è specifico e ben documentato, meno spazio c’è per questo tipo di reazione.
Quanto costa effettivamente una valutazione assicurativa
Le tariffe variano in base alla complessità, ma la maggior parte dei periti indipendenti applica tariffe orarie, con tariffe fisse comuni per le valutazioni di singoli elementi. Le categorie specialistiche, come il bronzo Khmer o le lacche birmane, tendono a costare di più perché meno periti hanno il background di ricerca per valutarle accuratamente. Viaggiare per ispezionare un pezzo di persona, raccolte di più articoli e tempi di consegna affrettati fanno aumentare i costi.
Callout statistico: I servizi di valutazione online possono offrire rapporti firmati a partire da circa $ 59 con un obiettivo di consegna di 24 ore per articoli semplici, ma tale velocità presenta limiti reali per pezzi specialistici o di alto valore che richiedono un'ispezione pratica.
I tempi di consegna per una valutazione completa di persona durano solitamente da una a tre settimane, a seconda della profondità della ricerca. Dovrebbe avvenire una rivalutazione ogni tre-cinque anni per la maggior parte delle collezioni, più velocemente se la categoria è volatile o se un pezzo è appena stato restaurato, danneggiato o appena acquisito.
- Ottieni una nuova valutazione immediatamente dopo qualsiasi restauro, evento dannoso o importante cambiamento del mercato nella categoria.
- Budget per il tempo di ricerca specialistica su pezzi rari o specifici a livello regionale.
- Tratta la valutazione come un costo di proprietà ricorrente, non come una spesa una tantum.
Preparare la collezione prima dell'arrivo del perito
Una buona preparazione accorcia l'appuntamento e rafforza la relazione finale. Raccogli questi prima che entri il tuo perito:
- Ricevute originali o fatture di acquisto, se le hai ancora.
- Eventuali valutazioni preliminari, anche quelli obsoleti, per mostrare la cronologia delle valutazioni.
- Documentazione di provenienza, inclusi certificati di galleria, permessi di esportazione o documenti di proprietà precedenti.
- Documenti di conservazione o restauro, con le date e il nome del conservatore, se noto.
- Fotografie ad alta risoluzione riprese con illuminazione uniforme, davanti e dietro, compresi i primi piani di eventuali danni.
- Dimensioni esatte in altezza, larghezza e profondità, più il peso se pratico.
- Note scritte sulle condizioni descrivendo tutto ciò che sai su usura, riparazioni o elementi mancanti.
Le valutazioni virtuali e basate solo su foto funzionano abbastanza bene per pezzi semplici e di valore inferiore, ma hanno limiti reali. Un perito non può verificare la composizione del materiale, individuare vecchie riparazioni nascoste sotto la patina o confermare peso e densità solo da una fotografia. Per le statue asiatiche di valore più elevato, un'ispezione di persona vale solitamente il costo aggiuntivo.
Suggerimento professionale: Non suggerire mai un valore target al tuo perito e non sottovalutare mai un difetto noto. Entrambi compromettono la credibilità del rapporto e i periti conformi all'USPAP sono addestrati a ignorare l'influenza del proprietario o dell'assicuratore.
Perché la scultura religiosa asiatica ha bisogno dell’occhio di uno specialista
Il cambiamento dell'iconografia e dell'attribuzione dinastica ha valutato i valori più per la statuaria asiatica che per la maggior parte delle categorie artistiche occidentali. Un Avalokiteshvara in piedi erroneamente identificato da due secoli, o un bronzo attribuito al laboratorio regionale sbagliato, possono spostare il mercato comparabile con un margine significativo. Borsa di studio specialistica in attribuzione dinastica, analisi iconografica e identificazione dei materiali cambiamenti materiali che gli elementi comparabili un perito possono utilizzare in modo difendibile.
Gli assicuratori esaminano sempre più attentamente la competenza del perito e gli specialisti di nicchia producono valutazioni più difendibili per categorie come il bronzo Khmer, le lacche birmane e le sculture in pietra dell'Himalaya rispetto a quanto fanno i periti di medicina generale. La documentazione che rafforza queste valutazioni include:
- Un chiaro identificazione dinastica supportato da analisi stilistiche e materiche.
- A catena di provenienza rintracciare il pezzo attraverso precedenti proprietà o documenti di esportazione.
- Citazioni museali o accademiche che fanno riferimento a pezzi comparabili, ove disponibili.
- Rapporti di conservazione che annotano eventuali restauri e come influiscono sul valore residuo.
HD Asian Art documenta ogni pezzo con fotografie dettagliate e provenienza ricercata nel punto vendita, offrendo ai collezionisti una base di documentazione che si allinea strettamente con ciò che gli assicuratori si aspettano di vedere in un file di sinistro.
Presentazione di un reclamo: come viene utilizzata la tua valutazione dopo un danno o una perdita
La tua valutazione diventa la spina dorsale del processo di richiesta di risarcimento nel momento in cui qualcosa va storto. Una perizia assicurativa funziona come un documento legale centrale per la risoluzione del sinistro e il perito confronterà i dettagli dettagliati del rapporto con ciò che è effettivamente accaduto al pezzo.
Inizia avvisando tempestivamente il tuo assicuratore e documentando il danno o la perdita con fotografie prima di spostarti o tentare qualsiasi pulizia. Se il pezzo è stato prenotato individualmente o coperto da un floater d'arte, il processo di reclamo in genere si muove più velocemente perché il valore di sostituzione era già concordato. Se si basasse su un sottolimite della politica dei proprietari di case, aspettatevi un massimale più basso e più negoziazioni.
Per i danni parziali, il perito (quello originale o quello assunto per il reclamo) valuterà la diminuzione residua, ovvero quanto valore conserva il pezzo dopo la riparazione. Un torso di pietra incrinato che è stato restaurato professionalmente raramente ritorna al suo pieno valore prima del danno, e quella lacuna viene documentata esplicitamente piuttosto che presunta. Gli assicuratori utilizzano questa cifra per calcolare un risarcimento parziale della perdita piuttosto che una sostituzione totale.
Per la perdita totale, l'assicuratore paga al valore di sostituzione previsto, presupponendo che la valutazione originale fosse aggiornata e ben documentata. È qui che valutazioni obsolete causano veri problemi finanziari: se il tuo ultimo rapporto risale a otto anni fa e da allora i valori di mercato dei bronzi del sud-est asiatico sono aumentati, incassi un pagamento basato su numeri obsoleti.
Conserva copie della valutazione, delle ricevute e di eventuali documenti di conservazione da qualche parte fuori casa, poiché una richiesta di risarcimento per incendio o inondazione è esattamente lo scenario in cui non è possibile recuperare i documenti da una proprietà danneggiata. Un fascicolo di sinistri ben preparato con fotografie dettagliate e una valutazione attuale si muove più velocemente e le controversie sono meno di una sottile.
Valutazione assicurativa o stima d'asta: conosci la differenza
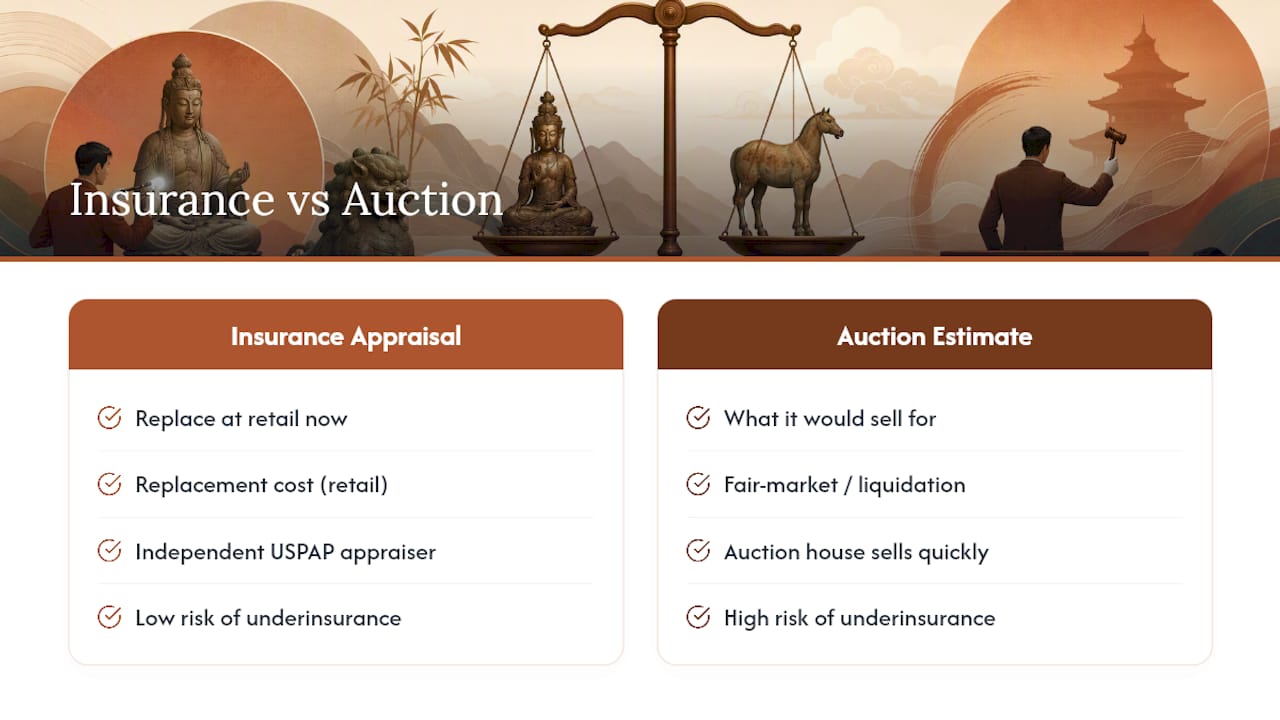
I collezionisti spesso presumono che la stima di una casa d'aste possa fungere anche da documento assicurativo e tale presupposto crea lacune di copertura. I due hanno scopi completamente diversi e confonderli è uno degli errori più costosi che un collezionista possa commettere.
Una perizia d'asta o di vendita stima il valore equo di mercato o, in uno scenario di vendita forzata, il valore di liquidazione. Risponde "a cosa verrebbe venduto" e le case d'asta sono incentivate a stimare in modo conservativo in modo che i pezzi vengano venduti rapidamente e generino commissioni. Tale stima non è progettata per riflettere quanto ti costerebbe sostituire il pezzo al dettaglio.
Una perizia assicurativa risponde a una domanda completamente diversa: quanto costerebbe sostituire questo pezzo con uno comparabile, al dettaglio, in questo momento. È preparato da un perito indipendente e conforme allo standard USPAP, senza alcun interesse finanziario nella vendita del pezzo, il che è importante perché elimina il conflitto di interessi incorporato nella struttura di incentivi di una casa d'aste.
La conseguenza pratica: se assicurate un pezzo sulla base di una stima d'asta invece che di una vera e propria stima assicurativa, quasi sicuramente siete sottoassicurati. Un Ganesha di pietra che una casa d'aste stima tra $ 6.000 e $ 8.000 per una vendita rapida potrebbe avere un valore di sostituzione di $ 12.000 se si tiene conto del tempo di approvvigionamento al dettaglio e del margine del rivenditore. Invia la stima dell'asta al tuo assicuratore e una richiesta di risarcimento per perdita totale ti lascerà migliaia di dollari in meno rispetto al costo di sostituzione del pezzo.
Se hai già una stima dell'asta in archivio, trattala come una ricerca di mercato, non come la documentazione assicurativa. Commissionare un rapporto separato con l'assicurazione come destinazione d'uso esplicitamente dichiarata.
Bandiere rosse che affondano una richiesta di risarcimento assicurativo prima che inizi
La maggior parte dei problemi di valutazione emergono solo dopo una perdita, quando è troppo tardi per risolverli. Una manciata di errori ricorrenti spiegano la maggior parte delle richieste respinte o sottopagate.
La trappola più comune è una valutazione obsoleta. I valori dei bronzi del sud-est asiatico, delle sculture dell’Himalaya e delle incisioni dei templi cambiano con l’evoluzione delle borse di studio e della domanda, e un rapporto di dieci anni fa raramente riflette gli attuali costi di sostituzione. Riconsidera il ciclo da tre a cinque anni discusso in precedenza e immediatamente dopo qualsiasi cambiamento di mercato specifico per la tua categoria.
Una seconda bandiera rossa: un perito senza credenziali verificabili o conformità USPAP. Alcuni periti operano senza una formazione formale e producono rapporti che sembrano approfonditi ma che cadono a pezzi sotto l’esame accurato di un perito. Verifica le designazioni direttamente con ASA, ISA o Appraisers Association of America prima di pagare per un rapporto.
Fai attenzione alle commissioni basate sulla percentuale. Qualsiasi perito che valuta il proprio servizio come una riduzione del valore assegnato ha un incentivo finanziario diretto a gonfiare tale valore, e gli assicuratori lo sanno. Un rapporto basato su una commissione percentuale è spesso la prima cosa che un perito contesta durante una controversia.
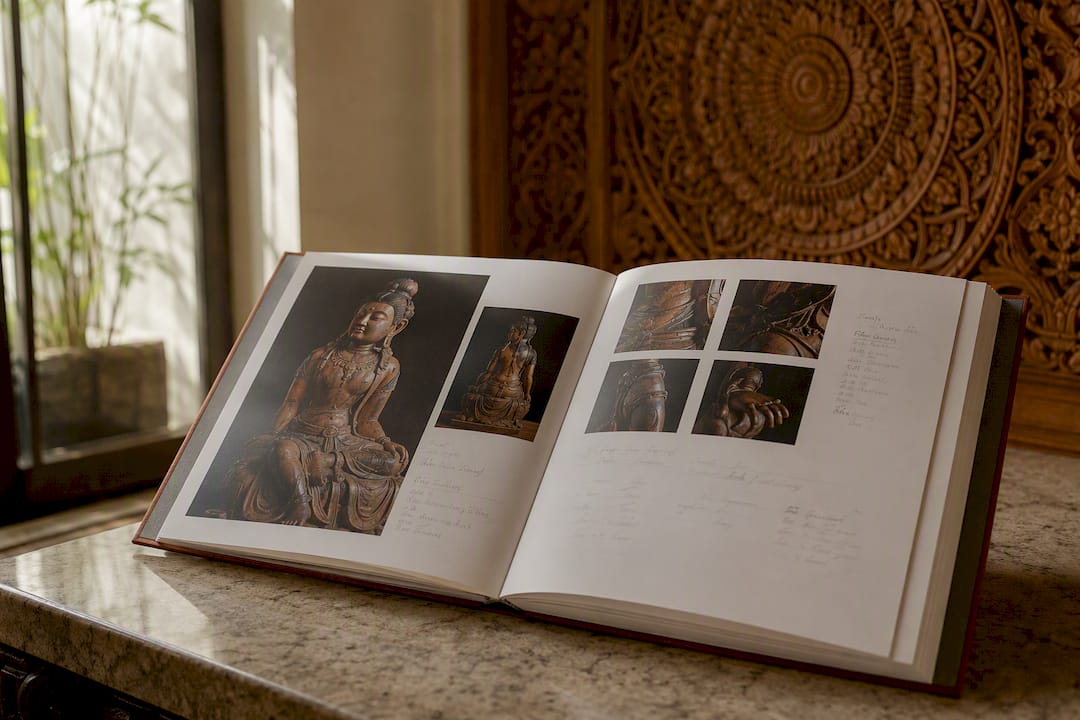
La documentazione scarna è un altro problema comune. Un rapporto senza comparabili, senza alcuna dichiarazione metodologica e fotografie a bassa risoluzione fornisce all'assicuratore facili motivi per contestare il numero. Le valutazioni basate solo su foto o online possono funzionare per pezzi semplici e di basso valore, ma spingerle su statue specialistiche o di alto valore rischia di creare un rapporto che non possa resistere all'esame accurato delle richieste.
Infine, fai attenzione all'uso previsto non corrispondente. Un rapporto scritto per scopi di pianificazione patrimoniale o donazioni di beneficenza non è automaticamente valido per l'assicurazione. Conferma la destinazione d'uso dichiarata sul documento stesso prima di fare affidamento su di esso per la copertura.
La vera lacuna nella maggior parte dei consigli di valutazione
La maggior parte delle guide su questo argomento tratta la valutazione come un esercizio di scartoffie: assumere qualcuno con credenziali, ottenere un documento, archiviarlo. Questo consiglio non è sbagliato, ma sottovaluta il rischio reale per i collezionisti di sculture religiose asiatiche. Un perito generalista può produrre un rapporto tecnicamente conforme e aderente all'USPAP che comunque sottovaluta gravemente un pezzo, semplicemente perché non ha la borsa di studio per identificare i giusti comparabili.
La saggezza convenzionale si ferma ad “assumere qualcuno con credenziali”. Ciò che manca è il processo di verifica delle credenziali, non la competenza di categoria. Un perito designato dall'ASA senza esperienza nel bronzo Khmer o nella pietra dell'Himalaya può ancora attribuire erroneamente una dinastia, perdere un dettaglio iconografico che cambia il livello di mercato o utilizzare comparabili dal mercato regionale completamente sbagliato. Questo divario non si manifesta fino a quando un reclamo non viene contestato, e a quel punto è costoso risolverlo.
Se possiedi pezzi in questa categoria, dai la priorità ai periti con esperienza dimostrata nello specifico nell'arte religiosa del sud-est asiatico o dell'Asia meridionale, anche se ciò significa una ricerca più lunga rispetto all'assunzione del primo nome conforme allo standard USPAP che trovi. Le credenziali ti fanno entrare. L’esperienza di categoria è ciò che effettivamente regge quando un assicuratore si oppone.
— James, HDAsianArt.com
Fonti
Per quanto riguarda gli standard stessi, gli Standard uniformi di pratica di valutazione professionale regolano il modo in cui viene costruito un rapporto difendibile e vale la pena confermare qualsiasi perito che assumi treni contro di esso. L'American Society of Appraisers, l'International Society of Appraisers e la Appraisers Association of America mantengono ciascuna directory di credenziali che i collezionisti possono cercare direttamente. Per indicazioni pratiche su costi e processi, le suddivisioni delle valutazioni di Masterworks Academy e Poras Fine Arts Appraiser hanno informato gran parte delle indicazioni di cui sopra.
- Come ottenere una stima dell'arte: tipi di valore, periti accreditati e quanto costa | Accademia dei Capolavori
- Perizie assicurative | Perito di belle arti di Poras
- Assicuratori — Czudej McDonough Valutazioni
- Guida alla copertura assicurativa per la valutazione d'arte | Valutalo adesso
- Perizie assicurative (ARTXPRT)
- Valutazione d'arte online | Valutativamente
Consigliato
- Guida all'identificazione della dinastia delle sculture asiatiche per collezionisti
- Ricerca sulla provenienza delle sculture antiche asiatiche: una guida per gli studiosi
- Come il contesto religioso modella la valutazione dell'antiquariato
- Perché le sculture autentiche differiscono dalle riproduzioni
