

Come assicurare una collezione privata d'arte buddista
Come assicurare una collezione privata d'arte buddista
Sommario
- Perché la tua polizza standard per i proprietari di case non è all'altezza
- Valutazione d'arte a fini assicurativi: cosa ti serve prima
- Come documentare una collezione d'arte privata
- Spiegazione dell'approvazione programmata della proprietà personale
- Quando acquistare un'assicurazione indipendente sulle belle arti
- Requisiti di archiviazione, visualizzazione e sicurezza ricercati dagli assicuratori
- Presentare un reclamo sulla tua collezione d'arte buddista
- Domande frequenti
Perché la tua polizza standard per i proprietari di case non è all'altezza
Una polizza standard per i proprietari di case in genere limita la copertura per arte, oggetti d'antiquariato e oggetti da collezione a una frazione di quanto vale una seria scultura buddista, e questo divario è il punto in cui i collezionisti si fanno male. La maggior parte delle polizze tratta le belle arti come beni personali ordinari soggetti a un sottolimite e il Guida dell'Insurance Information Institute alla copertura dei proprietari di case spiega che gli oggetti di valore di solito necessitano di una programmazione separata. Questa guida di HD Asian Art illustra come assicurare correttamente una collezione d'arte buddista privata, dalla valutazione al reclamo.
Ecco il problema principale: se una statua di Buddha in bronzo viene rubata o danneggiata, una polizza standard può rimborsare solo una piccola percentuale del suo valore e sarai tu a dimostrare quanto valeva. Peggio ancora, molte polizze si basano sul valore in contanti effettivo, che sottrae la svalutazione prima del pagamento.
Questa è la tensione che attraversa l'intero processo. Gli assicuratori non fissano il prezzo degli oggetti che non possono verificare e raramente i collezionisti hanno la documentazione pronta prima di averne bisogno.
Valutazione d'arte a fini assicurativi: cosa ti serve prima
Una stima d'arte a fini assicurativi è una valutazione scritta e datata di oggetti specifici preparata da un professionista qualificato e formattata per il file di sottoscrizione di un assicuratore. È il fondamento su cui si basa ogni politica, approvazione e rivendicazione.
Senza di esso, stai chiedendo a un assicuratore di accettare la tua parola sul valore. Non lo faranno.
Scelta di un perito qualificato
Cerca un perito con credenziali provenienti da un'associazione professionale riconosciuta, esperienza diretta con l'arte religiosa asiatica e uno scopo scritto del lavoro che affermi che l'uso previsto è un'assicurazione. Fai tre domande prima di assumere qualcuno:
- Possiedi credenziali attuali di un'associazione di periti professionali?
- Hai già valutato la scultura del sud-est asiatico o dell'Himalaya?
- Il rapporto seguirà gli standard uniformi di pratica di valutazione professionale?
L'ultimo punto conta. La conformità USPAP è lo standard riconosciuto dagli assicuratori e dai tribunali, e il Panoramica della Appraisal Foundation dell'USPAP documenta cosa deve contenere una relazione conforme.
Valore concordato rispetto al valore in contanti effettivo
Valore concordato significa che tu e l'assicuratore stabilite una cifra fissa in dollari per un articolo programmato prima di qualsiasi perdita, e tale cifra viene pagata senza svalutazione. Valore in contanti effettivo paga il costo di sostituzione meno il deprezzamento, che per una scultura scolpita a mano può essere un taglio di capelli doloroso.
Per una collezione d’arte buddista privata, il valore concordato è quasi sempre la struttura migliore. Conosci il numero che entra in gioco. Non c'è dubbio su quanto valesse un bronzo dorato del XIX secolo il giorno in cui fu danneggiato.
Come documentare una collezione d'arte privata
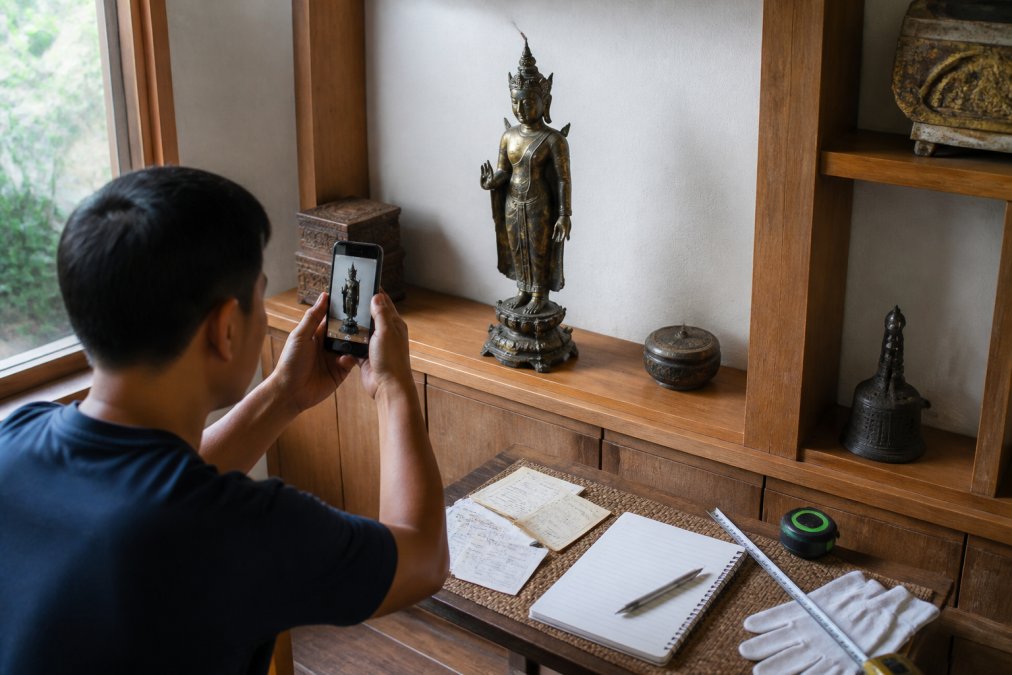
Sapere come documentare una collezione d'arte privata è ciò che distingue una semplice rivendicazione da una rissa. La documentazione è il documento di prova rispetto al quale il tuo assicuratore valuta e su cui si basa il tuo reclamo.
Fotografie, ricevute e rapporti sulle condizioni
Costruisci una cartella, digitale e fisica, contenente:
- Fotografie ad alta risoluzione di ogni pezzo dal fronte, retro, base ed eventuale firma o marchio
- Ricevute di acquisto, fatture o documenti d'asta che mostrano quanto hai pagato e quando
- Un rapporto sulle condizioni che rileva crepe, riparazioni, usura della patina o elementi mancanti
- Valutazione firmata e datata del perito
- Eventuali documenti di provenienza in tuo possesso
Aggiorna le fotografie ogni pochi anni e dopo ogni restauro. Un errore comune è fotografare un pezzo una volta al momento dell'acquisto e mai più, per poi scoprire che le immagini hanno una risoluzione troppo bassa per mostrare una riparazione per le controversie dell'assicuratore. Le registrazioni visive dettagliate servono anche come base di riferimento vitale per valutare i cambiamenti delle condizioni durante il processo di trasporto di delicati oggetti d'antiquariato.
Spiegazione dell'approvazione programmata della proprietà personale
Un'approvazione programmata di proprietà personale è un componente aggiuntivo della polizza dei proprietari di case o degli affittuari che elenca individualmente specifici articoli di alto valore, ciascuno con il proprio limite di copertura, e in genere rimuove la franchigia per tali articoli. Invece di un sottolimite generale, ogni scultura è nominata e assicurata per un importo concordato.
Questa è la via di mezzo tra una politica standard e una politica completamente autonoma per le belle arti. Funziona bene quando la tua collezione è modesta e rimane in una casa. Funziona male quando i valori sono alti, quando i pezzi viaggiano, o quando si presta a mostre.
| Approccio di copertura | Come valorizza gli oggetti | Ideale per | Limitazione principale |
|---|---|---|---|
| Proprietari di case standard | Valore in contanti effettivo, sublimitato | Pezzi decorativi di basso valore | Limita il pagamento e svaluta il valore |
| Approvazione programmata | Valore concordato per articolo elencato | Collezioni modeste in un'unica casa | Richiede valutazione, elenco articolo per articolo |
| Politica autonoma sulle belle arti | Valore concordato, pericoli più ampi | Collezioni di grande valore o itineranti | Premium separato, termini di sicurezza più rigorosi |
Quando acquistare un'assicurazione indipendente sulle belle arti
Un'assicurazione autonoma sulle belle arti ha senso una volta che il valore totale della tua collezione supera ciò che un'approvazione può comodamente coprire, o una volta che i pezzi lasciano la tua casa per mostre, conservazione o transito. Queste polizze sono scritte appositamente per l'arte, il che significa una copertura dei rischi più ampia e meno esclusioni rispetto a un componente aggiuntivo per i proprietari di casa.
Tre segnali che è ora di muoversi:
- Il tuo assicuratore limita l'approvazione programmata al di sotto del valore della tua raccolta
- Presti pezzi alle gallerie o li spedisci per il restauro
- Desideri una copertura per rotture accidentali, che molte polizze dei proprietari di casa escludono
Chiedi direttamente a ciascun assicuratore come gestisce il transito, le opere prestate e le coppie o i set. Una coppia di figure abbinate e danneggiate insieme può essere valutata come un insieme e tale distinzione dovrebbe essere scritta.
Requisiti di archiviazione, visualizzazione e sicurezza ricercati dagli assicuratori
Gli assicuratori valutano il rischio e, per una collezione d’arte buddista, il rischio è furto, incendio, acqua e danni accidentali. Aspettatevi domande sulla sottoscrizione su dove e come vengono conservati i pezzi.
I requisiti comuni includono:
- Esporre lontano dalla luce solare diretta e dall'umidità costante, poiché gli estremi spaccano il legno e stressano il bronzo
- Ancoraggio o protezione di pezzi indipendenti contro il ribaltamento
- Un allarme monitorato o, per valori più alti, una cassaforte per gli oggetti più piccoli
- Nessuna esposizione negli scantinati soggetti ad allagamenti
Il Associazione Nazionale Antincendio pubblica linee guida sulla protezione degli oggetti di valore dai danni dovuti al fuoco e all'acqua a cui spesso fanno riferimento gli assicuratori. Soddisfa i requisiti prima di firmare, non dopo, perché un reclamo negato per una condizione di sicurezza violata è il risultato peggiore dell'intero processo.
Presentare un reclamo sulla tua collezione d'arte buddista
Segnala la perdita tempestivamente, per iscritto e nel formato specificato dalla tua polizza. Quindi invia il file della documentazione: fotografie, valutazione, ricevute e rapporto sulle condizioni. L'assicuratore può inviare il proprio perito o perito per verificare il sinistro.
Due cose decidono il risultato. Innanzitutto, se la tua valutazione era attuale al momento della perdita. In secondo luogo, se il pezzo danneggiato o rubato corrisponde esattamente alla documentazione. Questo è il motivo per cui la cartella che hai creato in precedenza è più importante di qualsiasi altra cosa in questo elenco.
Conserva una copia del file fuori sede o nell'archivio cloud. Se un incendio prende la scultura, può portare via anche i documenti.
Assicurare una collezione d'arte buddista privata significa dimostrare ciò che possiedi e quanto vale prima che tu ne abbia bisogno. Inizia con una valutazione conforme a USPAP, documenta accuratamente ogni pezzo, quindi scegli tra un'approvazione programmata e una copertura autonoma in base al valore e se i pezzi viaggiano. Noi di HD Asian Art aiutiamo i collezionisti a costruire collezioni che valga la pena proteggere, con statue buddiste e indù accuratamente curate, pezzi antichi e contemporanei selezionati con cura e sculture Khmer e del sud-est asiatico supportate dalla spedizione gratuita. Sfoglia la nostra collezione e inizia il tuo file di documentazione con i pezzi che sarai felice di aver assicurato correttamente.
Domande frequenti
L’assicurazione dei proprietari di case copre le collezioni d’arte buddista di alto valore?
Le polizze standard per i proprietari di case di solito limitano la copertura per arte e oggetti da collezione a una bassa percentuale del limite di abitazione, spesso molto al di sotto del valore di una seria collezione d'arte buddista. Molti escludono anche rotture e oggetti misteriosamente scomparsi. Per colmare questa lacuna, la maggior parte dei collezionisti aggiunge un'approvazione programmata della proprietà personale o acquista una polizza artistica autonoma. Rivedi i tuoi limiti attuali prima di dare per scontato che tu sia coperto.
Qual è la differenza tra valore concordato e valore in contanti effettivo per l'arte?
Il valore concordato paga l'importo indicato nel programma della polizza quando si verifica una perdita coperta, senza alcun ammortamento applicato. Il valore in contanti effettivo ripaga il costo di sostituzione meno il deprezzamento, il che può lasciare un grosso deficit su pezzi più vecchi o antichi. Per una collezione d'arte buddista con sculture difficili da sostituire, il valore concordato è solitamente la scelta più sicura perché blocca il numero accettato sia da te che dall'assicuratore al momento della sottoscrizione.
Ho bisogno di una valutazione professionale per la mia collezione d'arte buddista?
La maggior parte degli assicuratori richiede una valutazione professionale per qualsiasi pezzo di valore superiore a una soglia, spesso compresa tra $ 1.000 e $ 5.000 a seconda del vettore. La valutazione dovrebbe provenire da uno specialista qualificato che comprende la scultura buddista e indù del sud-est asiatico, non da un generalista. Mantieni aggiornato il rapporto, poiché molti operatori desiderano aggiornamenti ogni tre o cinque anni o dopo qualsiasi importante cambiamento del mercato.
Quale documentazione è necessaria per assicurare le sculture antiche?
Aspettatevi di fornire una valutazione scritta, ricevute di acquisto datate, fotografie chiare di ogni pezzo da più angolazioni e un rapporto sulle condizioni che indichi scheggiature, riparazioni o perdita di patina. I documenti di provenienza, come le vendite precedenti o i documenti della galleria, rafforzano il file. Archivia copie digitali e fisiche e aggiorna l'inventario ogni volta che acquisti, vendi o sposti un pezzo, in modo che l'approvazione della tua proprietà personale programmata rimanga accurata.
