

Welchen Versicherungsschutz sollten Sie abschließen, um Kunst während des Transports zu versichern?
Welchen Versicherungsschutz sollten Sie abschließen, um Kunst während des Transports zu versichern?
Schließen Sie eine Ad-Valorem-Transportversicherung (je nach Wert) von Nagel zu Nagel (alle Risiken) für alle hochwertigen Arbeiten ab, die Sie versenden. Erwarten Sie einen Aufschlag von 0,3 % bis 1,5 % des angegebenen Artikelwerts, häufig mit einer Mindestgebühr pro Sendung, unabhängig davon, wie klein das Stück ist. Die wichtigste Maßnahme, bevor etwas verpackt wird: ein schriftlicher Zustandsbericht und ein Wertnachweis, bevor das Packband den Gegenstand überhaupt berührt.
- Fordern Sie eine Nagel-zu-Nagel-Deckung (auch Wand-zu-Wand-Deckung genannt) an, nicht die übliche Haftung des Spediteurs.
- Budgetieren Sie 0,3–1,5 % des angegebenen Wertes und achten Sie auf Mindestprämien.
- Holen Sie sich einen Zustandsbericht und ein Gutachten oder einen Kaufvertrag, bevor Sie mit dem Packen beginnen.
Wichtige Erkenntnisse
Eine Ad-Valorem-Transportversicherung von Nagel zu Nagel, die durch einen Zustandsbericht und einen Wertnachweis abgesichert ist, ist der Versicherungsschutz, der tatsächlich auszahlt, wenn ein versendetes Kunstwerk beschädigt wird.
| Punkt | Details |
|---|---|
| Kaufen Sie eine Nagel-zu-Nagel-Abdeckung | Bestätigen Sie, dass die Police das kontinuierliche Packen, Transportieren und Auspacken abdeckt, nicht nur die LKW- oder Flugzeugstrecke. |
| Budget 0,3–1,5 % des Wertes | Erwarten Sie diese Prämienspanne für die Ad-Valorem-Transportversicherung zuzüglich einer möglichen Mindestgebühr pro Sendung. |
| Dokumentieren Sie, bevor Sie packen | Sichern Sie sich einen Zustandsbericht, ein Gutachten oder einen Kaufvertrag sowie Herkunftsnachweise, bevor Sie mit dem Verpacken beginnen. |
| Überprüfen Sie die Untergrenzen und Stufen | Erkundigen Sie sich, ob Sanierungskosten und Wertverlust separat von der Hauptdeckung enthalten oder begrenzt sind. |
| Beweissicherung nach Schäden | Bewahren Sie die Kiste auf, fotografieren Sie alles ungeöffnet und melden Sie den Schaden innerhalb des Versicherungsfensters. |
Inhaltsverzeichnis
Kunsttransportversicherung vs. Spediteurhaftpflicht: Was ist der Unterschied?
Bei der üblichen Transporthaftpflichtversicherung handelt es sich nicht um eine Kunsttransportversicherung, und die Verwechslung der beiden ist der teuerste Fehler, den ein Sammler machen kann. Der Standardschutz eines Kuriers richtet sich in der Regel nach dem Gewicht oder ist auf einen Pauschalbetrag pro Paket begrenzt, berechnet für eine Kiste mit Elektronikartikeln, nicht für eine Bronze aus dem 19. Jahrhundert. Viele Anbieter bieten nur den Total Loss Only-Schutz an, was bedeutet, dass eine gebrochene Basis oder eine angeschlagene Hand überhaupt nichts zahlt.
Nagel-zu-Nagel-Abdeckung ist aus gutem Grund der Industriestandard: Es schützt das Teil kontinuierlich von der Entfernung von der Wand oder dem Sockel bis zur Wiederinstallation am Bestimmungsort, einschließlich der Ein- und Auspackphasen, in denen Schäden am häufigsten auftreten.
Eine solide Police deckt in der Regel Folgendes ab:
- Bruch, Stürze und Stöße während der Handhabung oder des Transports.
- Wasserschaden, Feuer und Diebstahl.
- Verlust oder Beschädigung während der Zollkontrolle.
Zu den häufigsten Ausschlüssen gehören normale Abnutzung, inhärente Mängel (ein Materialfehler, den das Objekt bereits aufwies) und Schäden, die auf unsachgemäße Verpackung durch den Eigentümer und nicht durch einen Fachmann zurückzuführen sind.
Wie viel kostet eine Kunsttransportversicherung?
Bei Ad-Valorem-Preisen richtet sich die Prämie direkt nach dem deklarierten Wert des Stücks, und Versicherer berechnen in der Regel zwischen 0,3 % und 1,5 % dieses Wertes für einen einzelnen Transport. Die meisten Spediteure erheben außerdem eine Mindestprämie pro Sendung, sodass die Versicherung eines Objekts im Wert von 500 USD möglicherweise genauso viel kostet wie die Versicherung eines Objekts im Wert von 3.000 USD.
Führen Sie die Berechnungen anhand von zwei gängigen Szenarien durch:
- Die Versicherung einer Skulptur im Wert von 5.000 US-Dollar bei einem Satz von 0,8 % kostet für diese einzelne Sendung etwa 40 US-Dollar.
- Eine Statue im Wert von 20.000 US-Dollar kostet bei demselben Zinssatz von 0,8 % etwa 160 US-Dollar, obwohl der Zinssatz selbst oft leicht sinkt, wenn der deklarierte Wert steigt.
Mehrere Variablen verschieben diesen Prozentsatz nach oben oder unten:
- Route und Ziel. Internationale Sendungen über mehrere Zollzonen bergen ein höheres Risiko als ein Inlandstransport.
- Kistenqualität. Eine Verpackung in Museumsqualität senkt tendenziell die Rate; Ein Karton hebt es, wenn es überhaupt versicherbar ist.
- Sicherheitsmaßnahmen. GPS-Ortung, unterschriftspflichtige Zustellung und unter Zollverschluss stehende Transportunternehmen spielen beim Underwriting eine Rolle.
- Transitdauer und -modus. Luftfracht ist schneller und in der Regel günstiger zu versichern als eine mehrwöchige Seeüberquerung.
Welche Dokumente benötigen Sie, um ein versendetes Kunstwerk zu versichern?
Versicherer schließen nicht per Handschlag eine Vollwertpolice ab. Ein aktuelles Gutachten oder ein überprüfbarer Kaufvertrag ist die Grundvoraussetzung, und Eigentümer, die diesen Schritt überspringen, sind häufig auf die Deckung „Nur Totalschaden“ beschränkt, d.
Normalerweise benötigen Sie:
- Ein aktuelles Gutachten oder Kaufvertrag zur Feststellung des angegebenen Wertes.
- Provenienzaufzeichnungen, die Authentizität und Geschichte belegen.
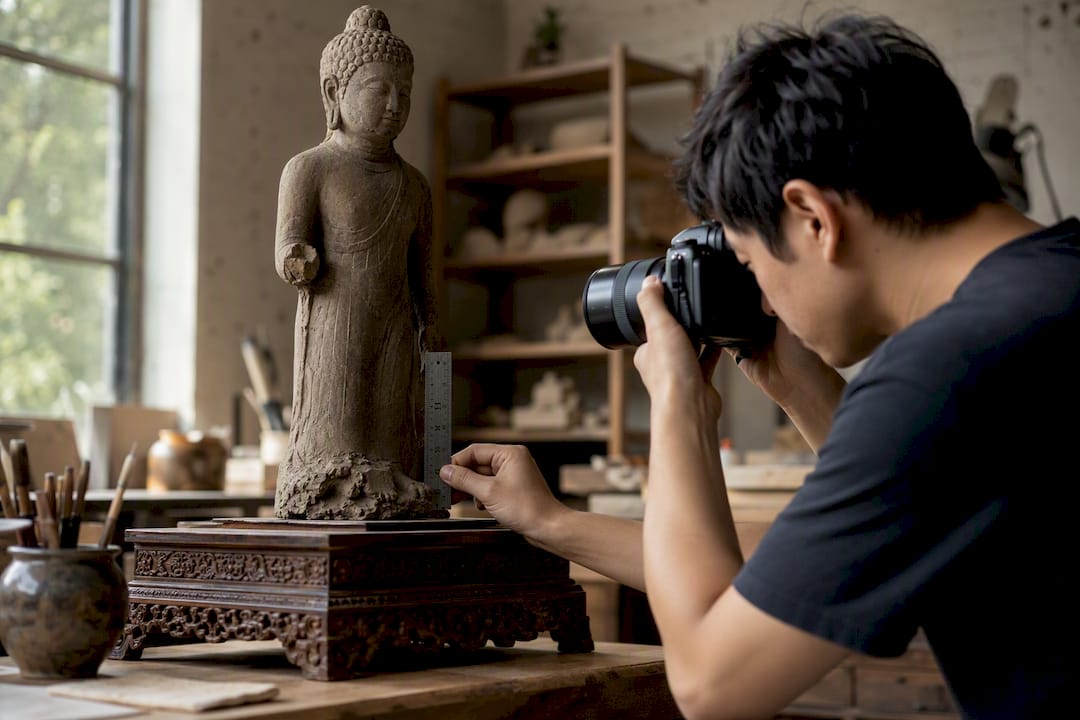
- Ein datierter Zustandsbericht mit Fotos, Messungen und einer Unterschrift.
Zustandsberichte sind nicht verhandelbar: Versicherer lehnen Ansprüche routinemäßig ab oder reduzieren sie, wenn kein dokumentierter Beweis für den Zustand des Objekts vor dem Versand vorliegt. Nach USPAP-Standards erstellte Gutachten haben bei Versicherern mehr Gewicht als ein informeller Kostenvoranschlag, und eine zu niedrige Wertangabe, um ein paar Dollar Prämie zu sparen, ist eine der schnellsten Möglichkeiten, einen Anspruch gänzlich abzulehnen. Speziell für Skulpturen und Statuen: a Checkliste für museale Fotos macht den Zustandsbericht im Schadensfall weitaus vertretbarer.
Profi-Tipp: Fotografieren Sie jeden Winkel, einschließlich der Basis und vorhandener Chips oder Reparaturen, mit einem Lineal oder einer Münze im Rahmen, um den Maßstab zu ermitteln. Versicherer können Schadensfälle schneller bearbeiten, wenn die Fotos vor dem Versand keinen Interpretationsspielraum lassen.
Welche Verpackungsstandards erwarten Versicherer?
Den Versicherern geht es weniger darum, Schadensfälle zu begleichen, als sie zu verhindern, und professionelles Verpacken ist der größte Hebel, den Sammler kontrollieren können. Museumstaugliche Praxis bedeutet im Allgemeinen Doppelkisten, Ethafoam-Polsterung, Tyvek-Feuchtigkeitsbarrieren und klimatisierte, versiegelte Kisten für feuchtigkeitsempfindliche Materialien wie Holz oder Lack.
Für internationale Sendungen gilt noch eine weitere Anforderung: Wärmebehandelte Holzkisten gemäß ISPM-15 sind in den meisten Ländern obligatorisch, um eine Schädlingsinfektion zu verhindern, und eine Kiste ohne ISPM-15-Stempel kann beim Zoll zurückgehalten oder vernichtet werden, unabhängig davon, ob sie versichert ist oder nicht.
- Zerbrechliche Stein- oder Bronzestücke in Doppelkisten mit starren Außenhüllen.
- Verwenden Sie Ethafoam oder säurefreie Polsterung, niemals loses Zeitungspapier oder Luftpolsterfolie allein.
- Bestätigen Sie die ISPM-15-Zertifizierung für jede Holzkiste, die eine Grenze überquert.
- Beauftragen Sie einen hochwertigen Versender für alles, was die Selbstverpackung nicht ordnungsgemäß sichern kann.
Das Selbstverpacken einer wertvollen Statue ist oft der schnellste Weg, den Vollkaskoschutz zu verlieren, da sich viele Versicherer ihre besten Konditionen für professionell verpackte Sendungen vorbehalten. Leitfäden zum Versand anderer hochwertiger, zerbrechlicher Gegenstände zeigen das gleiche Muster: Produktkette und Verpackungsqualität sind für Underwriter wichtiger als die Objektkategorie selbst.
Wie wählen Sie die richtige Versicherungspolice für den Kunstversand aus?
Nicht jede Police, die sich „Kunstberichterstattung“ nennt, verhält sich tatsächlich so. Gehen Sie für jedes Angebot dieselbe Checkliste durch, bevor Sie etwas unterschreiben.
- Deckungsumfang. Vergewissern Sie sich, dass es sich wirklich um Nagel-zu-Nagel handelt und nicht um einen limitierten Transit-Fahrer, der so gekleidet ist, dass er umfassend klingt.
- Richtlinienlimits und Unterlimits. Fragen Sie nach der Obergrenze pro Artikel und ob für bestimmte Risiken (Schimmel, inhärente Mängel) eine niedrigere Untergrenze gilt.
- Selbstbehalt. Eine niedrige Prämie mit hoher Selbstbeteiligung kann bei einem echten Schadenfall mehr kosten als eine etwas teurere Police ohne Selbstbeteiligung.
- Dokumentationsanforderungen. Informieren Sie sich vor dem Versand genau darüber, was Sie einreichen müssen, damit die Police gültig bleibt.
- Schadensbearbeitung und Abwicklung. Fragen Sie, wer den Schaden begutachtet und wie lange die Schadensregulierung normalerweise dauert.
- Transitsicherheit. Überprüfen Sie, ob GPS-Tracking oder Signaturbestätigung erforderlich oder nur optional sind.
Fragen Sie direkt einen Spediteur oder Versicherer: Bieten Sie echte Nagel-zu-Nagel-Begriffe an? Wie hoch ist Ihre Mindestprämie? Wer verfasst den Zustandsbericht und ist diese Person unabhängig vom Verlader?
Profi-Tipp: Ein externer Kunstversicherer übersteigt bei Werten über ein paar tausend Dollar fast immer die vom Transportunternehmen angegebene Option mit dem angegebenen Wert. Der Prämienunterschied ist gering; Die Deckungslücke besteht nicht.
Wie reichen Sie einen Anspruch auf beschädigte Kunstwerke ein?
Schnelligkeit und Dokumentation entscheiden über die meisten Schadensfälle. Sobald ein Schaden vermutet wird, bewahren Sie die Kiste und jedes Stück Verpackungsmaterial auf, anstatt sie wegzuwerfen, und fotografieren Sie die Kiste möglichst ungeöffnet, bevor Sie das Siegel öffnen.
- Fotografieren Sie sofort den Schaden und die Verpackung, bevor Sie das Teil bewegen.
- Benachrichtigen Sie den Versicherer innerhalb des Meldefensters der Police, nicht nachträglich.
- Sammeln Sie sämtliche Zeugenaussagen des Lieferteams ein.
- Fordern Sie eine Inspektion durch den Versicherer an, bevor Sie etwas entsorgen.
Ansprüche werden häufig aus einer kurzen Liste vorhersehbarer Gründe abgelehnt oder gekürzt: unsachgemäße Verpackung, ein fehlender Zustandsbericht vor dem Versand, verspätete Meldung nach Ablauf der Versicherungsfrist oder ein Versicherer, der argumentiert, dass der Schaden bereits bestanden habe. Wenn Sie mit einem Restaurator oder Standesbeamten zusammenarbeiten, um den Verlust zu dokumentieren, und digitale Kopien jedes Berichts aufbewahren, lässt sich die Lösung tendenziell viel schneller vorantreiben als mit einem Anruf allein.
Wie HDAsianArt den versicherten Versand für Käufer abwickelt
Jedes Stück, das HDAsianArt international versendet, erfolgt im weltweiten versicherten DHL-Versand, unterstützt durch denselben Dokumentationsstandard, den dieser Artikel empfiehlt: Fotos vor dem Versand, eine schriftliche Zustandsbewertung und Herkunftsnachweise, die Käufer bei Bedarf direkt an ihren eigenen Versicherer oder Gutachter weitergeben können.
- Fotos des Stücks vor dem Versand aus jedem Blickwinkel, einschließlich der Basis.
- Eine Zustandsnotiz, die vorhandene Abnutzung, Reparaturen oder Materialeigenschaften beschreibt.
- Provenienzdokumentation, die den Ursprung und die Geschichte des Stücks belegt.
- Direkter Ansprechpartner für die Koordination des versicherten Transports und etwaiger Schadensunterlagen.
Profi-Tipp: Bewahren Sie die Dokumentation der Galerie zusammen mit Ihrer eigenen Bewertungsakte auf. Wenn Sie das Stück jemals für eine Ausleihe oder einen späteren Wiederverkaufsversand versichern müssen, ist dieser Papierweg der Grund, warum Sie vollständige Konditionen erhalten und nicht nur den Totalschaden.
Käufer, die ein bestimmtes Stück recherchieren, mögen dieses antike indonesische Bodhisattva-Statue, erhalten Sie diese Dokumentation als Standardbestandteil des Kaufs und nicht als Zusatzangebot.
Welche Deckungsgrenzen und -stufen sind normalerweise verfügbar?
Die meisten Transportversicherungen für Kunstwerke werden nicht als einzelne Pauschalnummer verkauft. Versicherer strukturieren sie in Stufen, und das Verständnis der Stufe, die Sie kaufen, ist ebenso wichtig wie der Gesamtprämiensatz.
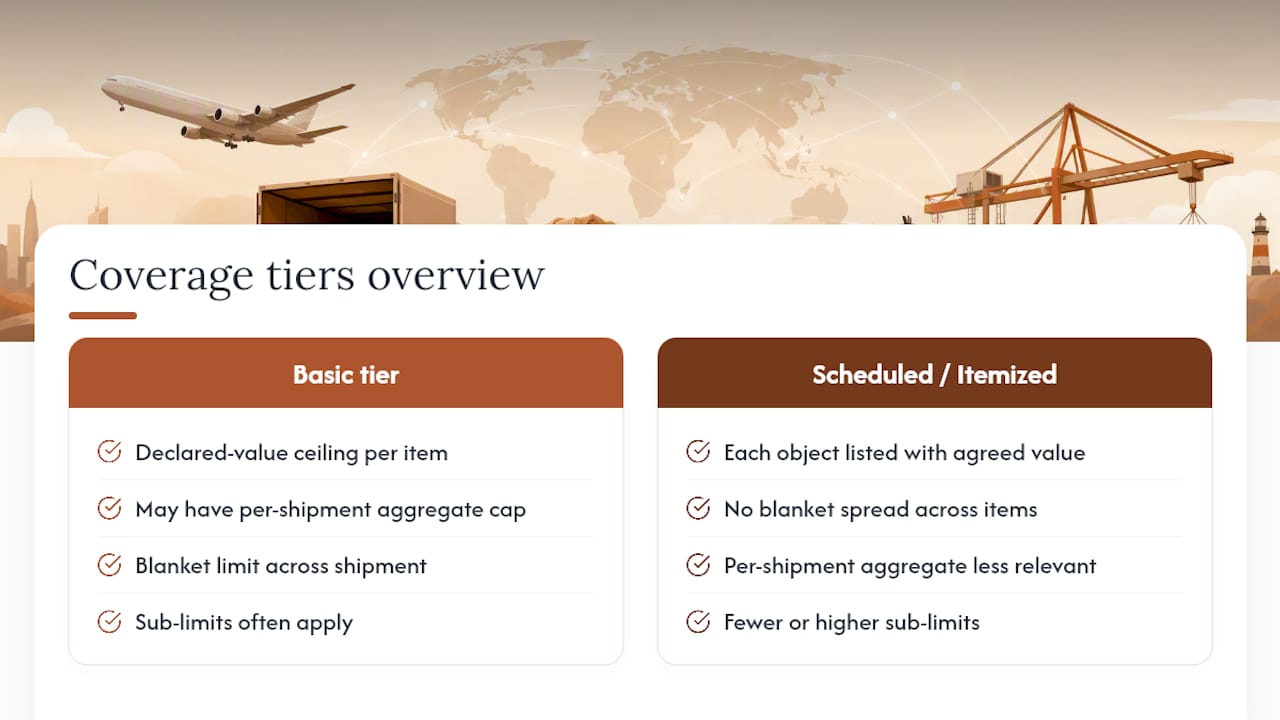
Eine Basisstufe deckt in der Regel den deklarierten Wert bis zu einer festgelegten Obergrenze pro Artikel ab, häufig mit einer Gesamtobergrenze pro Sendung, wenn Sie mehrere Artikel gleichzeitig transportieren. Oberhalb dieser Obergrenze benötigen Sie in der Regel eine terminierte oder aufgeschlüsselte Richtlinie, in der jedes Objekt einzeln mit seinem eigenen vereinbarten Wert aufgeführt ist, anstatt sich auf eine pauschale Obergrenze zu verlassen, die sich auf alles in der Sendung verteilt.
Bei Sublimits werden Sammler unvorbereitet überrascht. In einer Police wird möglicherweise mit einer Volldeckung geworben, die Auszahlungen für bestimmte Risiken, Schimmel- und Feuchtigkeitsschäden, Wiederherstellungskosten oder den Verlust des Marktwerts nach einer Reparatur werden jedoch stillschweigend auf einen Bruchteil der Versicherungssumme des Gegenstands begrenzt. Die Abdeckung der Wiederherstellungskosten und Wertverlustrückstellungen sind nicht automatisch in jeder Police enthalten; Einige Versicherer bieten sie als Add-on an, andere bündeln sie standardmäßig in Nagel-zu-Nagel-Konditionen.
Bei einer Bronzemünze im Wert von 20.000 US-Dollar kann diese Unterscheidung den Unterschied zwischen einer Police, die eine professionelle Restaurierung übernimmt, und einer Police, die nur den verminderten Wiederverkaufswert nach Beschädigung übernimmt, ausmachen. Erkundigen Sie sich vor der Annahme eines Angebots konkret, ob Wiederherstellung und Wertverlust darin enthalten oder ausgeschlossen sind und ob Untergrenzen für Kategorien wie Wasserschäden, Schädlingsbefall oder Schäden bei der Zollkontrolle gelten. Eine Police, die preislich identisch mit der eines Mitbewerbers aussieht, kann eine wesentlich andere Auszahlungsstruktur haben, wenn Sie die Unterlimits lesen.
Funktioniert die Kunsttransportversicherung international auf die gleiche Weise?
Eine Abdeckung, die für eine Sendung innerhalb eines Landes einwandfrei funktioniert, erstreckt sich nicht automatisch auch über eine Grenze hinweg auf die gleiche Weise. Viele Policen unterliegen geografischen Beschränkungen, einige schließen bestimmte Länder mit hohem Risiko vollständig aus, andere erfordern einen separaten Fahrer oder eine erhöhte Prämie, sobald eine Sendung das Inlandsgebiet verlässt.
Bei der Zollabwicklung wird die internationale Abdeckung am meisten auf die Probe gestellt. Ein Stück, das an einer Grenze zur Kontrolle festgehalten, von Zollbeamten umgepackt oder wochenlang gelagert wird, birgt das Risiko, dass für die Abwicklung nie eine rein inländische Police vereinbart wurde. Bestätigen Sie vor dem Versand, ob Ihre Police Zollverzögerungen und zollbedingtes Umpacken als abgedecktes Ereignis oder als Ausschluss behandelt.
Leih- und Ausstellungssendungen werfen eine ähnliche Frage auf, die Sammler oft übersehen: die Haftung auf jeder Etappe der Reise. Wenn internationale Leihgaben den Besitzer zwischen Institutionen wechseln, sollten die Parteien schriftlich genau bestätigen, wo sich die Haftung verlagert, da die Police des empfangenden Museums möglicherweise erst dann gedeckt wird, wenn sich die Kiste physisch in ihrem Gebäude befindet, wodurch auf der letzten Transportstrecke eine Lücke entsteht. Genau in dieser Lücke kommt es häufig zu unversicherten Schäden.
Wenn Sie über mehrere Länder oder über einen Spediteur versenden, fragen Sie direkt, ob die Richtlinie in allen Gerichtsbarkeiten gilt, durch die das Stück transportiert wird, und nicht nur am Ursprungs- und Bestimmungsort. Eine Politik, die Transitländer schweigt, deckt diese nicht unbedingt ab.
Wie lange dauert der Versicherungsschutz und wann beginnt er?
Die Nagel-zu-Nagel-Abdeckung hat einen definierten Anfangs- und Endpunkt, und es ist wichtiger, genau zu wissen, wo diese Grenzen liegen, als den meisten Sammlern bewusst ist. Der Versicherungsschutz beginnt in der Regel in dem Moment, in dem das Stück zum Verpacken von seiner aktuellen Wand, seinem Sockel oder seinem Lagerort entfernt wird, und nicht, wenn es das Gebäude physisch verlässt. Sie endet, wenn das Teil ausgepackt und am Bestimmungsort installiert wird, nicht, wenn der LKW losfährt.
Diese Unterscheidung deckt die beiden riskantesten Momente im gesamten Prozess ab: das erste Verpacken, wenn ein Teil am meisten Handhabungsschäden ausgesetzt ist, und das endgültige Auspacken, wenn Ermüdung und überstürzte Installation oft zu Pannen führen, die nie in einen Versandbericht aufgenommen werden. Eine Police, die nur „Transit“ im engeren Sinne abdeckt, also drehende Räder, Flugzeug in der Luft, lässt beide Fenster offen.
Für eine einzelne Sendung beträgt das Abdeckungsfenster in der Regel Tage bis einige Wochen, je nach Route und Transportart. Bei Ausstellungsleihen mit mehreren Etappen ist das anders: Die Deckung kann sich über mehrere Monate erstrecken, wobei Verlängerungs- oder Verlängerungsklauseln eingebaut sind, wenn das Stück länger als ursprünglich geplant gezeigt wird. Überprüfen Sie immer, ob sich eine Police automatisch verlängert, wenn die Rücksendung aufgrund einer Verzögerung über das ursprüngliche Deckungsfenster hinausgeht, da eine abgelaufene Police während eines verlängerten Darlehens eine häufige und völlig vermeidbare Lücke darstellt.
Welche zusätzlichen Dienstleistungen bieten Kunstversicherer normalerweise an?
Über das Kernauszahlungsversprechen hinaus bündeln viele spezialisierte Kunstversicherer Dienstleistungen, die die Wahrscheinlichkeit verringern, dass Sie überhaupt einen Anspruch geltend machen müssen. Eine Risikobewertung vor dem Versand ist üblich: Ein Underwriter oder ein angeschlossener Restaurator überprüft den Kistenplan, die Route und das Handhabungsprotokoll, bevor das Stück versendet wird, und weist auf Schwachstellen hin, solange noch Zeit für deren Behebung bleibt.
Die Unterstützung der Transportverfolgung ist zu einer Standardfunktion mit übergeordneten Richtlinien, Echtzeit-GPS-Sichtbarkeit des Standorts der Kiste, Temperatur- und Luftfeuchtigkeitsprotokollierung in klimatisierten Containern und Warnungen geworden, wenn eine Sendung von der geplanten Route abweicht oder länger als erwartet stillsteht. Bei einem Stück, das Ozeane oder mehrere Zollkontrollpunkte überquert, kann diese Sichtbarkeit den Unterschied ausmachen, ob beim Transport ein Problem entdeckt wird oder erst nach der Lieferung entdeckt wird.
Einige Versicherer bieten auch Zugang zu einem Netzwerk zugelassener Restauratoren für die Wiederherstellung nach einem Schaden an, was die Schadensregulierung beschleunigt, da der Versicherer bereits darauf vertraut, dass das Gutachten zurückkommt. Eine kleinere Zahl bietet Beratung bei Ausfuhrgenehmigungen und Zolldokumenten für kulturell bedeutsame oder antike Stücke, ein Bereich, in dem ein falsches Formular eine Lieferung wochenlang verzögern kann, unabhängig davon, wie gut die Versicherung ist. Keine dieser Dienstleistungen ersetzt den Kernschutz, sie verändern jedoch erheblich den reibungslosen Ablauf einer Sendung oder eines Schadensfalls.
Wie sollten Sie hochwertige oder zerbrechliche Stücke anders versichern?
Ein Druck im Wert von 2.000 US-Dollar und eine antike Bronzestatue im Wert von 50.000 US-Dollar sollten niemals auf die gleiche Weise versichert werden, und wenn sie gleich behandelt werden, lassen Sammler echtes Geld offen. Ab einem bestimmten angegebenen Wert wechseln die meisten Spezialversicherer von einer Standard-Pauschalpolice zu einem planmäßigen, detaillierten Ansatz: Jedes hochwertige Stück erhält seinen eigenen vereinbarten Wert, eine eigene Zeile in der Police und oft auch eine eigene Inspektionspflicht, bevor der Versicherungsschutz gebunden ist.
Alles über einem deklarierten Wert von etwa 5.000 US-Dollar rechtfertigt in der Regel einen spezialisierten Kunstversender und nicht einen Standardkurier, und die zusätzlichen Versandkosten sind im Vergleich zum Risiko, sich auf die Haftung des Spediteurs zu verlassen, in der Regel gering. Bei zerbrechlichen Stein- oder Keramikstücken bedeutet dies häufig eine technische Bewertung des Kistendesigns selbst vor dem Versand, da eine für Bronze gebaute Standardkiste das Gewicht für spröde Gegenstände möglicherweise nicht richtig verteilt.
Material ist genauso wichtig wie Wert. Lackwaren und Holzstücke sind einem Feuchtigkeitsrisiko ausgesetzt, das bei Stein und Bronze nicht der Fall ist, und eine Richtlinie oder ein Kistenplan für einen Bronze-Buddha schützt ein lackiertes Stück nicht unbedingt auf die gleiche Weise. Lagerungs- und Handhabungshinweise für Steinskulpturen Dies gilt direkt für die Art und Weise, wie diese Stücke verpackt und transportiert werden sollten, da die gleichen Klimaempfindlichkeiten, die bei der Lagerung eine Rolle spielen, auch beim Transport eine Rolle spielen. Bei wirklich unersetzlichen oder einzigartigen Stücken sollten Sie die Versicherer gezielt nach Vereinbarungswertklauseln fragen, die den Auszahlungsbetrag zum Zeitpunkt des Schadens festlegen, anstatt ihn einer Debatte über die Wertermittlung nach dem Schaden zu überlassen.
All-Risk vs. Named-Perils: Welche Kunstversicherungsart passt?
Jede Kunstversicherungspolice lässt sich in eine von zwei großen Strukturen unterteilen, und der Unterschied bestimmt, gegen was Sie tatsächlich geschützt sind, und nicht nur, wie viel Sie bezahlen.
Alles Risiko Die Policen decken alle Schadensursachen ab, mit Ausnahme derjenigen, die im Vertrag ausdrücklich ausgeschlossen sind. Dies ist die breitere, sammlerfreundlichere Struktur: Wenn die Police keinen Ausschluss dafür vorsieht, sind Sie im Allgemeinen abgesichert, unabhängig davon, ob es sich um einen unklaren Unfall bei der Handhabung oder einen ungewöhnlichen Transportunfall handelt, von dem niemand auf die Idee gekommen ist, ihn in eine Liste mit spezifischen Gefahren aufzunehmen.
Benannte Gefahren Die Policen funktionieren umgekehrt: Sie decken nur die im Vertrag aufgeführten spezifischen Schadensursachen ab, zum Beispiel Feuer, Diebstahl, Kollision, Wasserschaden, und alles, was nicht ausdrücklich genannt ist, ist standardmäßig ausgeschlossen. Diese Policen kosten in der Regel weniger, was sie verlockend macht, lassen aber Lücken für ungewöhnliche Schadensszenarien, die nicht genau in eine bestimmte Kategorie passen.
Speziell für den Versand ist „All-Risk“ mit „Nail-to-Nail“-Bedingungen die Kombination, die die meisten Kunstversicherer und dieser Artikel als Basis empfehlen, da der Versand so viele unvorhersehbare Variablen mit sich bringt (Zollabwicklung, mehrere Spediteure, Übergabepunkte), dass bei einer Liste benannter Gefahren fast immer etwas übersehen wird. Die Deckung benannter Gefahren kann für die Langzeitlagerung oder -anzeige sinnvoll sein, wenn das Risikoprofil enger und vorhersehbarer ist, sie passt jedoch weniger gut zum Chaos des tatsächlichen Transports. Fragen Sie beim Vergleich von Angeboten immer nach, welche Struktur Ihnen angeboten wird. Eine günstigere Police für benannte Gefahren, die wie ein Schnäppchen aussieht, kann sich in einen nicht versicherten Schaden verwandeln, sobald der Schaden außerhalb der genannten Liste liegt.
Was die meisten Sammler über die Kunsttransportversicherung falsch machen
Die herkömmliche Beratung betrachtet die Versicherung als Sicherheitsnetz und das Packen als nachträglichen Gedanken. Das ist rückständig. Die diesbezügliche Forschung ist konsistent: Versicherer übernehmen Risiken, sie eliminieren sie nicht, und eine Police ist nur so gut wie die Dokumentation und Verpackung dahinter. Ein Sammler, der 150 US-Dollar für eine richtige Kiste und einen 15-minütigen Zustandsbericht ausgibt, wird ein saubereres Schadensergebnis erzielen als einer, der die teuerste verfügbare Police abschließt und beides überspringt.
Die entscheidende Entscheidung ist, ob Sie den Zustand des Stücks nachweisen können, bevor es Ihre Hände verließ. Bei den meisten Streitigkeiten geht es um genau diese Frage, und die meisten Sammler denken erst dann darüber nach, wenn etwas kaputt geht.
Wenn Sie ein einzelnes wertvolles Stück versenden oder einen mehrstufigen Kredit koordinieren, priorisieren Sie zuerst den Papierweg und kaufen Sie dann die Premium-Tarife. Eine günstige Police mit lückenloser Dokumentation ist besser als eine teure Police ohne.
— James, HDAsianArt.com
Dieser Artikel dient der allgemeinen Information und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzexperten zu Ihren eigenen Umständen, bevor Sie hier etwas unternehmen.
Quellen
- 7 Dinge, die Sie über die Kunsttransportversicherung wissen müssen | Konserv
- Berichte über den Zustand der Kunst entmystifiziert | ACDR-Erhaltung
Empfohlen
- Skulpturen fotografieren: Museumstaugliche Checkliste für Sammler – HD Asian Art
- So bewahren Sie antike buddhistische Steinskulpturen sicher auf – HD Asian Art
- Provenienzdokumente für Kunst: Ein Leitfaden zur Sammlerverifizierung – HD Asian Art
- Balinesische und indonesische Tempelkunst: Ein Einkaufsführer für Sammler – HD Asian Art
